

Firma może zarabiać i nie mieć pieniędzy. Tego pilnują przedsiębiorcy


Zdjęcie poglądowe wygenerowane przez AI
Na koncie pojawiają się przelewy, a mimo to przed końcem miesiąca zaczyna brakować środków. Taki scenariusz może spotkać także osobę, która dopiero rozwija działalność w Żarowie. O bezpieczeństwie firmy decyduje nie tylko wynik sprzedaży, lecz także moment wpływu pieniędzy i termin płatności zobowiązań.
Rentowność oznacza, że firma zarabia więcej, niż wynoszą jej koszty. Płynność finansowa odpowiada natomiast na inne pytanie: czy w konkretnym dniu przedsiębiorca ma z czego zapłacić podatki, składki, dostawcom albo za leasing. Te dwa obszary nie zawsze idą w parze. Firma może wykazywać zysk, a jednocześnie mieć problem z bieżącymi przelewami, jeśli klient zapłaci dopiero za kilka tygodni.
- Oddzielne konto pokazuje, ile pieniędzy naprawdę jest do dyspozycji
- Tygodniowy plan szybciej pokaże nadchodzący brak środków
- Rezerwa i comiesięczna kontrola chronią przed kosztownymi decyzjami
Oddzielne konto pokazuje, ile pieniędzy naprawdę jest do dyspozycji
Pierwszym krokiem powinno być rozdzielenie wydatków prywatnych i firmowych. Zakupy domowe, przelewy od klientów, opłaty za materiały i raty związane z działalnością nie powinny mieszać się na jednym rachunku. Osobne konto ułatwia sprawdzenie, skąd pochodzą wpływy i na co firma przeznacza pieniądze.
Samo saldo rachunku również może wprowadzać w błąd. Część środków widocznych na koncie jest już przeznaczona na przyszłe płatności. Dotyczy to między innymi podatków, składek, faktur od dostawców i rat leasingowych. W zestawieniu finansowym warto oznaczyć takie kwoty jako zajęte, nawet jeśli termin zapłaty przypada dopiero za kilka tygodni.
Dopiero po takim uporządkowaniu można ocenić, jaką kwotą firma rzeczywiście dysponuje. To prosty sposób na uniknięcie decyzji o kolejnym zakupie lub zobowiązaniu na podstawie pieniędzy, które w rzeczywistości już mają swoje przeznaczenie.
Wydatki dobrze podzielić na trzy grupy:
- koszty stałe związane z samym prowadzeniem działalności,
- koszty przypisane do konkretnego zlecenia,
- zakupy służące firmie przez dłuższy czas.
Do pierwszej grupy mogą należeć czynsz, księgowość, abonamenty, telefon, internet, wynagrodzenia, leasing, podatki i składki. Niektóre kwoty będą stałe, inne trzeba będzie co miesiąc oszacować. Takie zestawienie pokazuje, ile kosztuje utrzymanie firmy nawet wtedy, gdy liczba zamówień spada.
Przy konkretnych zleceniach należy uwzględnić między innymi materiały, transport, prowizje, podwykonawców, dodatkową pracę i reklamę. Jeśli wydatek dotyczy jednej realizacji, przypisanie go do niej pozwala sprawdzić, jaka część ceny pozostanie po pokryciu kosztów.
Komputer, specjalistyczne narzędzia czy wyposażenie stanowiska pracy mają inny charakter. Nie służą wyłącznie jednemu klientowi, lecz zwiększają możliwości firmy na dłużej. Oddzielenie takich zakupów od kosztów pojedynczego zlecenia pozwala ocenić, ile pieniędzy pochłania bieżąca praca, a ile przeznaczane jest na rozwój.
Tygodniowy plan szybciej pokaże nadchodzący brak środków
Miesięczne podsumowanie wpływów i wydatków nie zawsze wystarcza. Znaczenie ma kolejność płatności. Duży przelew za materiały może być wymagany na początku miesiąca, podczas gdy należność od klienta wpłynie dopiero po wykonaniu usługi.
Dlatego warto prowadzić prognozę tydzień po tygodniu. W każdym okresie powinny znaleźć się:
- kwota pozostająca na początku tygodnia,
- spodziewane wpływy,
- zaplanowane płatności,
- saldo po uwzględnieniu wszystkich operacji.
Końcowa kwota z jednego tygodnia staje się początkiem następnego. Dzięki temu wcześniej widać moment, w którym wydatki przewyższą przewidywane wpływy. Można wtedy przesunąć mniej pilny zakup, porozmawiać z kontrahentem o terminie zapłaty albo zmienić warunki realizacji zlecenia.
Prognozę trzeba aktualizować, gdy klient płaci później, koszt materiałów okazuje się wyższy albo pojawia się dodatkowe zamówienie. Po kilku miesiącach takie zestawienie zaczyna pokazywać powtarzalny rytm działalności – tygodnie z większymi wpływami, okresy nagromadzenia rachunków i momenty, w których zapas pieniędzy wyraźnie maleje.
Przy większym zamówieniu nie wystarczy więc sprawdzić jego wartości. Trzeba również policzyć, jak długo firma będzie finansowała realizację z własnych środków. Pomóc może zaliczka, rozliczanie etapami albo krótszy termin płatności.
Opóźnione faktury potrafią poważnie utrudnić bieżące działanie. Według danych przywołanych przez Faktomi w badaniu z grudnia 2021 roku 56,3 proc. właścicieli małych i średnich firm wskazało faktury opłacane po terminie jako największą barierę finansową dla rozwoju. Po wystawieniu dokumentu warto więc monitorować należność, a po przekroczeniu terminu szybko skontaktować się z kontrahentem.
Jeśli problem powtarza się regularnie, przedsiębiorca może rozważyć finansowanie faktur. Takie rozwiązanie skraca oczekiwanie na pieniądze, ale przed podpisaniem umowy trzeba sprawdzić opłaty, zasady rozliczeń i całkowity koszt usługi.
Rezerwa i comiesięczna kontrola chronią przed kosztownymi decyzjami
Rezerwa finansowa powinna obejmować środki odłożone ponad zaplanowane zobowiązania. Przydaje się w razie opóźnienia płatności, awarii sprzętu albo przejściowego spadku liczby zamówień. Jej wysokość zależy od charakteru firmy. Innych zabezpieczeń potrzebuje działalność usługowa bez lokalu i pracowników, a innych przedsiębiorstwo obciążone czynszem, wynagrodzeniami i leasingiem.
Zapas można budować stopniowo, odkładając część nadwyżek z lepszych miesięcy. Nie powinien jednak służyć do regularnego pokrywania zwykłych rachunków. Jeśli firma stale sięga po rezerwę, trzeba ponownie przeanalizować koszty, terminy płatności i warunki współpracy z klientami.
Raz w miesiącu warto porównać plan z rzeczywistymi wynikami. Nie chodzi tylko o odnotowanie różnicy, lecz także o znalezienie jej przyczyny. Powtarzające się opóźnienia płatności, wyższe ceny materiałów albo słabsza sprzedaż w określonych miesiącach powinny znaleźć odzwierciedlenie w kolejnych prognozach.
Taki przegląd przydaje się przed podpisaniem umowy leasingowej, zwiększeniem zatrudnienia, wynajęciem większego lokalu czy zakupem drogiego sprzętu. Nowe zobowiązanie warto sprawdzić nie tylko przy obecnych wpływach, lecz także w słabszym miesiącu. Należy również ocenić, czy po jego zaciągnięciu firma nadal będzie mogła odbudowywać wykorzystaną rezerwę.
Własne dane z kolejnych miesięcy pokażą, które koszty rosną, gdzie pojawiają się opóźnienia i jak duże obciążenia działalność może przyjąć bez utraty płynności. Dla początkującego przedsiębiorcy to często bardziej użyteczna informacja niż sam wynik sprzedaży.
na podstawie: Urząd Miejski w Żarowie.
Ilustracja ma charakter poglądowy i została wygenerowana przez sztuczną inteligencję — nie jest fotografią rzeczywistego zdarzenia.
Widzisz błąd lub nieaktualną informację? Zgłoś błąd, sprostowanie lub uwagę

Ostatnie Artykuły
Straciła 94 tys. zł, potem zgłosili się po kolejne pieniądze
Nieoczywiste zakątki Dolnego Śląska w bibliotece. Spotkanie z podróżniczką
Policjant z Jaworzyny Śląskiej pokieruje komendą w Świdnicy
Firma może zarabiać i nie mieć pieniędzy. Tego pilnują przedsiębiorcy
Mielęcin szykuje święto kobiet wiejskich. Będzie czas na rozmowy i zabawę
Nowa instrukcja MSWiA opisuje reakcję na zagrożenie atakiem z powietrza
Muchomorki z gipsu i leśne zagadki wracają na biblioteczny taras
W Świdnicy dzieci zamieniły bibliotekę w wiejską zagrodę
Bezpłatne szczepienia przeciw HPV w Świdnicy dla osób od 18 do 21 lat
Droga w Burkatowie zamknięta. Kierowcy korzystają z objazdów
Zbiorowe polowanie w rejonie Bożanowa i Wierzbnej. Jest obwieszczenie
Wietnam z bliska w Żarowie. Mekong, tunele wojenne i smak ulicznej kuchni
Nowy numer Gazety Żarowskiej. Jest prośba o pamiątki
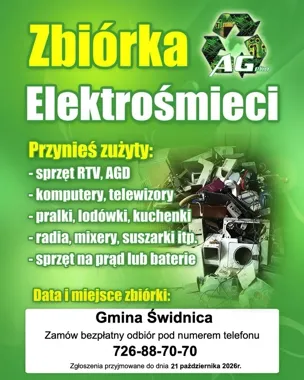
Nie trzeba wynosić elektrośmieci na drogę. AG-Eko odbierze je z posesji
Przydatne dane teleadresowe
- Biuro Powiatowe ARiMR w Świdnicy - kontakt, infolinia, zakres spraw
- Młodzieżowy Ośrodek Wychowawczy Nr 1 w Mrowinach - kontakt, zasady przyjęcia i oferta
- Powiatowy Ośrodek Wsparcia Stacja Świdnik II - kontakt, godziny i zasady przyjęcia
- Parafia Wniebowzięcia NMP w Bystrzycy Górnej - msze, kancelaria, sakramenty
- Wojewódzki Inspektorat Ochrony Roślin i Nasiennictwa we Wrocławiu Oddział w Świdnicy - kontakt, godziny i rejestracja
- Gminny Ośrodek Pomocy Społecznej w Marcinowicach - kontakt, godziny, świadczenia